


Avalant пазарно проучване: Офис площи Q1 2023 | София
221 000 кв.м са площите в строителство, най-висока е активността в "Хладилника" и по "Цариградско шосе"
Основни пазарни тенденции
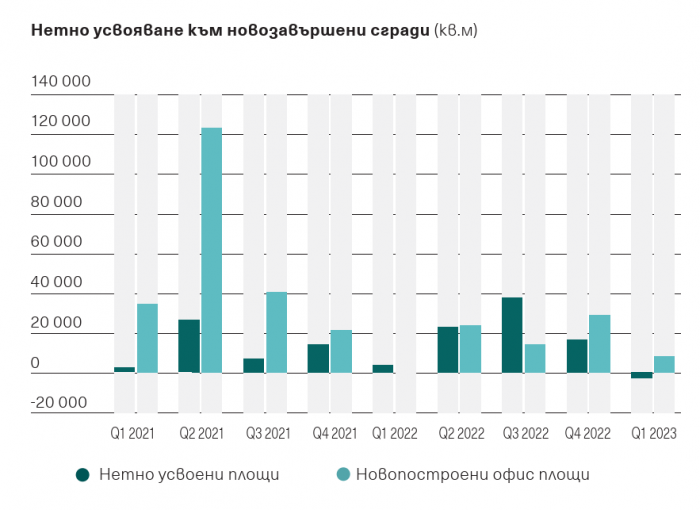
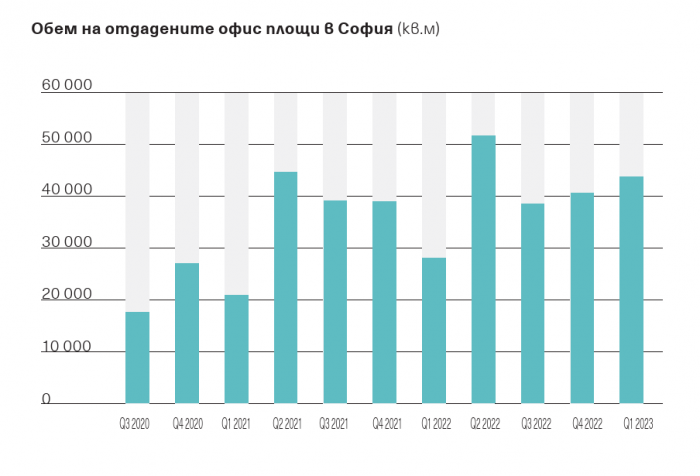
През Q1 2023 новосключените сделки достигнаха 43 760 кв.м, като се запази повишеното търсене от 2022 г. Обемът на новосключените договори за наем отбеляза лек ръст в сравнение с Q4 2022 (40 600 кв.м). Въпреки това нетното усвояване за тримесечието е отрицателно и възлиза на -2500 кв.м
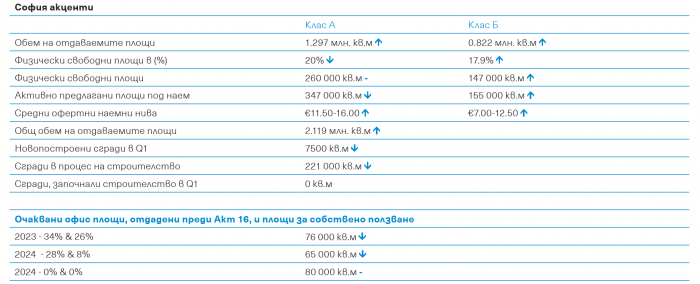
Нивата на свободните площи се повишиха до 19.21%, почти изцяло продиктувано от увеличение на свободните площи в сегмента на клас Б сгради. Нови 10 000 кв.м се освободиха в клас Б проекти за последното тримесечие. Общото увеличение на свободните площи е в размер на 0.4% в сравнение с последното тримесечие на 2022 г.
Сегментацията при офертните наемни нива между различните райони продължава да нараства. Средните наемни нива в райони с нисък процент свободни площи и високо търсене се увеличават, докато в районите с по-голяма конкуренция сред наемодателите наблюдаваме спад с около 0.4-0.6%.
Предлагане
Общият обем кв. м отдаваеми площи в София се увеличи до 2.12 млн. кв.м
Две малки сгради с обща офис площ от 7500 кв.м получиха разрешение за ползване през първото тримесечие на 2023 г. (спрямо 28 000 кв.м през Q4 2022 г.). Сто процента от тези площи са предвидени с цел отдаване под наем и към момента близо 90% от площите в двете сгради са свободни. В резултат на това общият обем отдаваеми площи в София се увеличи до 2.12 млн. кв.м.
Строителна активност
Около 9% от площите в строеж вече са предварително отдадени под наем
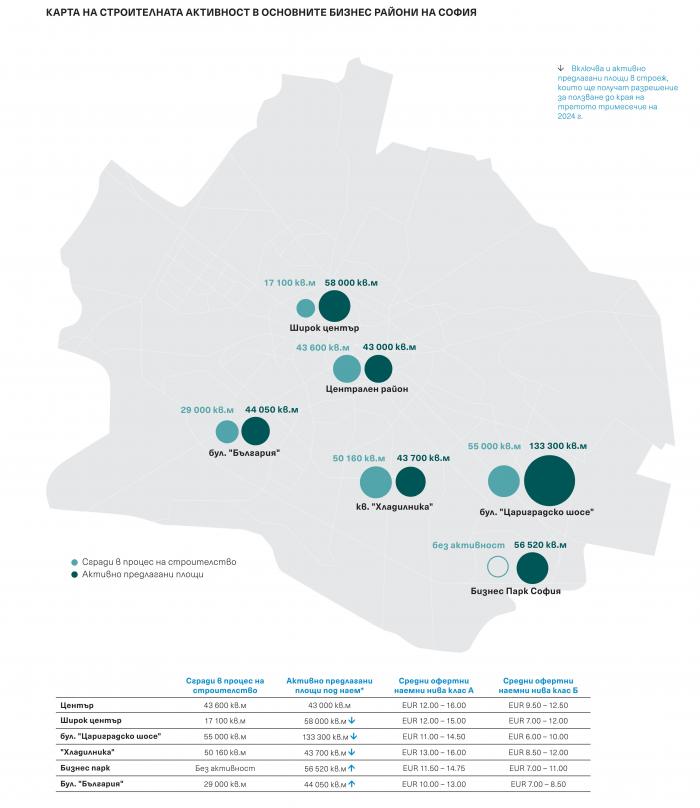
„Най-висок обем площи в процес на строителство продължава да се наблюдава в районите на "Цариградско шосе" и "Хладилника", където е съсредоточена близо 50% от строителната активност в града. Общо 221 000 кв.м са площите в процес на изграждане към момента, а обемът на замразените проекти остава непроменен – 42 000 кв.м. Наблюдаваме лек спад (3%) в строителната активност спрямо предходното тримесечие.
Около 9% от площите в строеж вече са предварително отдадени под наем, а около 11% ще бъдат използвани от своите собственици. Поглеждайки проектите, които ще бъдат завършени през идните години, делът на предварително отдадени площи се разпределя, както следва:
2023: 76 000 кв.м се очаква да бъдат завършени, 26% от които ще бъдат ползвани от собствениците си, а 10% имат договор за наем
2024: 65 000 кв.м ще бъдат завършени, от които 8% за собствено ползване и 21% с предварителен договор за наем
2025: 80 000 кв.м ще получат разрешение за ползване, като всички площи в момента се предлагат под наем
Няма отчетени нови разрешения за строителство на офис сгради през тримесечието.
Търсене
Стабилна пазарна активност с 43 760* кв.м новосключени сделки
Първото тримесечие на 2023 г. бележи промяна в тенденцията на нарастващо нетно усвояване, наблюдавана през второто полугодие на 2022 г. с отрицателен резултат за този показател (-2500 кв.м). Като вероятна причина за тази тенденция можем да отбележим продължаващата тенденция за налагане на хибридния модел на работа в повечето организации, която от своя страна води до намаляване на неизползвано офис пространство или релокация на по-малка площ. Очакваме тази тенденция да повлияе на динамиката на пазара през цялата 2023 г., докато не премине пълният цикъл на изтичащи договори за наем, подписани преди пандемията. Въпреки това отчитаме стабилна пазарна активност с 43 760* кв.м новосключени сделки в сравнение с 40 600 кв.м през последното тримесечие на 2022 г.
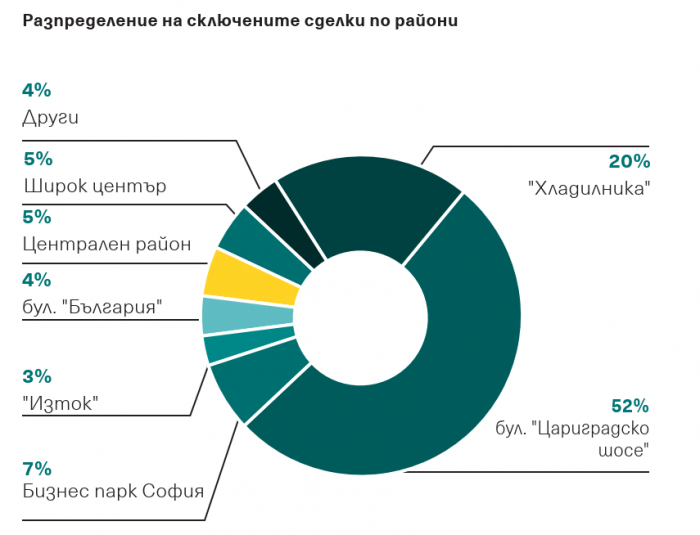
Районът на "Цариградско шосе" е водещ по отношение на обем новосключени сделки за тримесечието, като 40% от новите договори са концентрирани в този район, а останалите сделки са разпределени равномерно между останалите райони, като "Хладилника" допринася с 20%.
*не включва подновяване на наеми
Физически свободни площи и активно предлагани площи
20% свободни площи клас А
Активно предлаганите площи под наем намаляха до 502 000 кв.м (спад с 3% спрямо последното тримесечие на 2022 г.), което се дължи основно на стабилния обем на новосключените сделки през Q1 2023. Обемът на физически свободните площи в София намалява в сравнение с края на миналата година и понастоящем възлиза на 19.21%, или общо 407 000 кв.м (с около 10 000 кв.м повече спрямо предходното тримесечие).
Нивото на свободни площи в клас А сегмента е 20%, а в клас Б – 16.70% (увеличение с 1.2% за клас Б проекти).
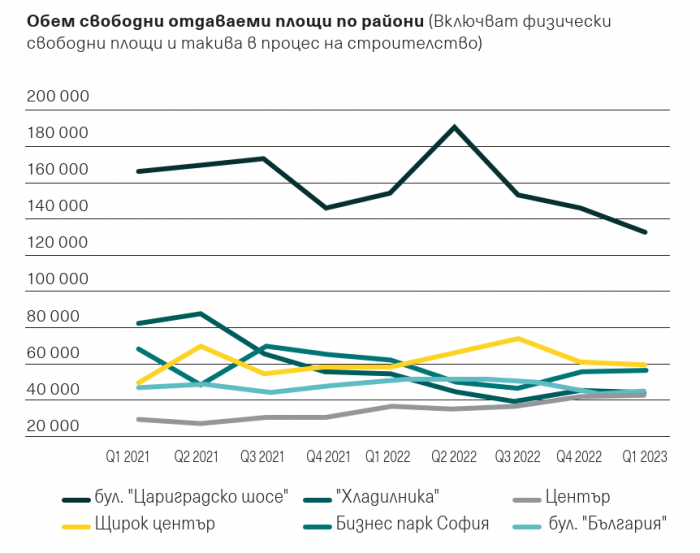
Най-голям дял на свободните площи продължава да се наблюдава на "Цариградско шосе" (142 000 кв.м), докато най-значително намаление има в районите на "Хладилника" (намаление с 5%) и "Бизнес парк София" (намаление с 2%). Увеличение на дела на свободните площи се наблюдава в централна София (увеличение с 2%), както и в широкия център, където увеличението е почти 3%.
Наемни нива
Почти непроменени с натиск към увеличение
Средните наемни нива остават почти непроменени, но натискът в посока увеличение, особено в районите с намаляващи свободни площи, както и в тези с високо търсене на модерни офис площи, продължава. Динамиката на средните наемни нива за сгради клас А в някои от по-търсените райони е следната:
Централна София – спад с 0.6%
"Цариградско шосе" – спад с 0.4%
"Бизнес парк София" – увеличение с 1.9%
"Лозенец" и "Хладилника" – увеличение с 2.3%.
Средните офертни нива в клас А сегмента са между €11.50 и €16.00 на кв.м. За някои конкретни проекти (предимно планирани и в процес на изграждане) наблюдаваме наемни нива, които надхвърлят горната граница на цитираните нива и дори достигат нива от €19.00 на кв.м.
В сегмента на клас Б офис площите офертните нива са в диапазона €7.00 - €12.00 на кв.м с единични изключения и в двете посоки на този диапазон.
Вижте cтaтиятa в бpoй 3/2023 нa cпиcaниe ГPAДЪT в дигитaлeн фopмaт c вгpaдeни ИHTEPAKTИBHИ BPЪЗKИ
