


София в очакване на новите звезди
От брой 4 на сп. ГРАДЪТ СГРАДИ: Защо инвеститорите трябва да познават на най-ранен етап изискванията на международните хотелски оператори



Прочетете статията в бр. 4 на сп. ГРАДЪТ
Когато отвори врати през 2013 г., "Сенс" беше първият петзвезден хотел в София от шест години. Точно толкова ще са минали до началото на 2019 г. Приблизително тогава очакваме да започне рязко увеличение на броя на стаите с пет звезди - с 80% от сегашните 1400. Разбира се, ако всички планирани проекти бъдат реализирани и при условие че не започнат други, които се обмислят в момента.
Новите инвестиции са продиктувани от наличието на капитал и по-голямото доверие в сектора след повишаването на заетостта и цените на нощувка през последните три години. Хотелът, както и другите недвижими имоти обаче, не е продукт, който се създава за една нощ, и не може да бъде изплатен за година или две. Индустрията е ориентирана и силно зависима от крайни клиенти, били те корпоративни или индивидуални, свързана е с големи фиксирани разходи, изисква значителен човешки ресурс и управленски опит.
Очакваме голям дял от новите стаи да бъде или под прякото ръководство на международна компания от ранга на Hyatt, Swissotel или Marriott, или да работи под подобен бранд. Познаването на изискванията им е важно за инвеститорите още от етапа на подбор на местоположение, през планирането и проектирането и в годините на експлоатация на хотела. За да бъдат разбрани добре, инвеститорите трябва да са наясно с мотивацията на международните оператори на хотели. Дори за местните независими хотелиери познаването на утвърдените бизнес практики и изисквания в сектора е ключово за успешното навлизане на пазара и запазване на завоювания дял.
Малко контекст
Повечето глобални вериги са възникнали от успешни инвестиции в хотелски имоти през XX век в САЩ и Европа. Те са развили и утвърдили своите марки, еволюирали са в различни пазарни сегменти и успешно са приложили наученото спрямо имоти, които не са тяхна собственост. В голямата си част приходите им се формират от такси за управление, за ползване на хотелската марка (франчайзинг) и за допълнителни услуги, които варират от еднократни технически консултации за нови проекти до постоянното използване на глобални резервационни системи. Изискванията им към недвижимите имоти са продиктувани от бранда, необходимостта от поддържане на стандарт за услуги и възможността да обслужват нарастващата си клиентска база по целия свят. Важно е да се има предвид, че приходите от услуги и такси са с много по-висок марж от управлението на собствени или наети хотели. Не случайно през последните десетилетия броят на собствените и наети хотели намалява за сметка на управляваните и отдадени на франчайз.
Между самите оператори съществува разграничение според обхвата на предлаганите услуги. От една страна, имаме Hilton и Marriott, които работят под собствени марки, а от друга – специализирани компании, които могат успешно да предложат услуги по управление, докато обектът работи под световна марка и нейния стандарт. Партньорството между полската Orbis и Accor в Централна и Източна Европа е такъв пример. Някои хотелски групи като InterContinental (Holiday Inn) работят много повече на база франчайз, отколкото да управляват хотелите пряко. На обратния полюс към края на 2016 г. Hyatt управлява за собствена сметка и за трети страни два пъти повече хотели, отколкото са на франчайз.
Във всеки случай за хотелиерските компании от съществено значение е срокът на договорите. От една страна, навлизането на нов пазар или ниша е свързано с големи разходи за тях – една част може да са под формата на кредит или пряка субсидия за хотела при отваряне (дори в България сумите може да бъдат седемцифрени в евро). От друга, репутацията им е изключително важна както пред крайните клиенти (гостите), така и пред инвеститорите, ако се наложи да излязат преждевременно от един пазар.
В крайна сметка, за да разберем действията им на пазар като българския, е добре да знаем кои обекти биха били привлекателни за тях и кои – не.
Локацията
Стига да e на място, което се посещава от хора, може да се каже, че няма неподходяща локация за хотел. Центровете на големите градове, туристически райони като крайбрежието, ски и СПА курортите, места с големи транзитни потоци или установени бизнес райони са очевидният избор. Но за определен тип конферентни хотели отдалечените местоположения може да са отлична възможност, стига да са достатъчно достъпни за целевия пазар посетители (наличие на международно летище и безупречна пътна инфраструктура до мястото).
Всички големи международни оператори имат широко разгърнато портфолио от пазарни концепции, които да се вместят на всяко от гореизброените места – луксозни (luxury, напр. InterContinental), висок клас (upper upscale, upscale - Hyatt Regency, Swissotel), среден клас (upper midscale, midscale - Novotel, Holiday Inn), икономични/бюджетни (Ibis), жилищни (Residence Inn), курортни, конгресни и др.
Обикновено инвеститорите са тези, които избират локацията, а операторът се появява едва след вземането на решение за строителство на хотел. Оптималният вариант е той да одобри мястото, преди инвеститорът да го придобие, но в действителност това почти не се случва. Местоположенията в историческия център на града с отлична видимост и на които може да се развият големи сгради със забележителна архитектура (включително исторически сгради) обикновено са подходящи за луксозния или високия клас. Големите транспортни артерии, ключовата инфраструктура (летище или комбинация от гара и метро) и установените офис райони привличат средния клас хотели.
Каквато и да е локацията, е важно инвеститорът да има правилна преценка какъв тип хотел може да се развие на нея. Макар че те се продават при най-високите цени на стая, търсенето във високия клас невинаги може да оправдае значителните инвестиции за създаването на луксозен имот. От друга страна, една бюджетна концепция може да позволи изграждането на повече стаи при по-малко общи части и удобства (като СПА и конферентен център) и при много по-висока заетост да осигури дори по-висока възвръщаемост на инвестициите.
Всеки случай трябва да се разгледа и анализира индивидуално. Дори опитни инвеститори е добре да се обърнат към професионален консултант по недвижими имоти с хотелска практика за независимо пазарно проучване и да сверят надеждността на собствените си предположения с трета страна. Инвеститорите трябва да имат предвид и наличните хотелски оператори на пазара. В много случаи вече присъстващите брандове имат ограничения по отношение на откриването на нови обекти в определен периметър от настоящата им локация. Тези ограничения обикновено са на база разстояние (радиус от обекта) и време (за определен период), но биха могли да отпаднат при доказателства, че новият обект няма да канибализира съществуващия.
Цената на имота
Не на последно място при избора на терен често има сблъсък между желанията и възможностите. Хотелите се конкурират с други предназначения като офис или жилищни сгради, които изглеждат по-лесни за реализация и управление и нерядко имат по-висока възвръщаемост поради размера на инвестицията и предвидимите парични потоци, когато са базирани на дългосрочни договори (офиси) или на скорошни продажби (жилища). Поради това реално предлагането на имоти, чиято цена може да оправдае строителството на хотел, е значително ограничено.
Една интересна възможност са исторически административни сгради в центъра на града, които нямат или имат ограничен паркинг и неефективни разпределения. В определени случаи поради ниските им наеми на офис пазара те биха имали по-висока стойност като хотели, дори след отчитане на разходите по реконструкцията им. Друг начин за преодоляването на това предизвикателство е изборът на подходящ момент. В периоди на рецесия цените на земята намаляват повсеместно и интересът към строителство на офис сгради и жилища спада рязко. Хотелите могат по-бързо да реагират на промяна на пазарните условия поради това, че цените се определят ежедневно, а не на база дългосрочни договори, и в правилния момент инвеститорите могат да се сдобият с ценни терени на разумна цена.
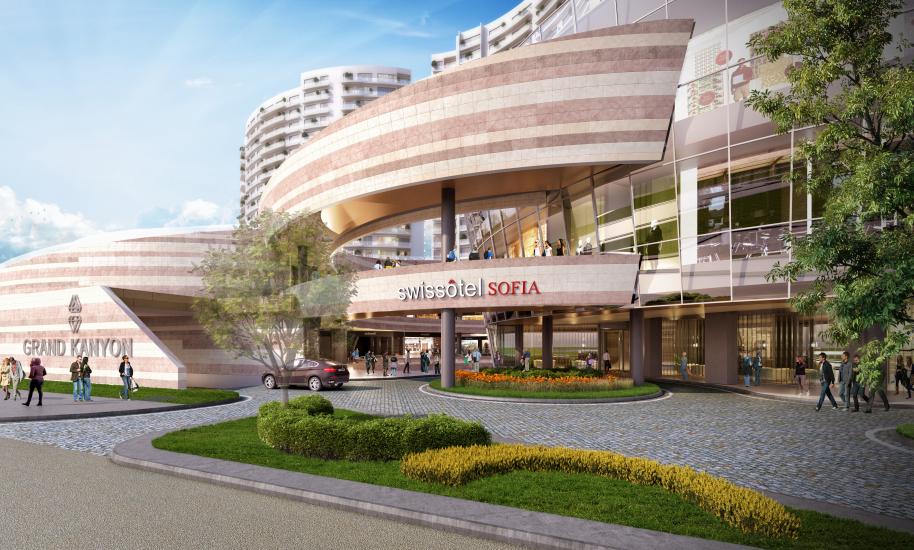
Третата често срещана възможност е интегрирането на хотелите в проекти със смесено предназначение. При тях другите (основни) предназначения на практика субсидират разхода за земя за хотела, а проектът като цяло печели от предлагането на допълнителни услуги. Такъв пример е Holiday Inn в "Бизнес парк София", а напоследък – комбинацията от брандирани апартаменти (Swissotel или проекта I-Tower), които едва ли биха могли да се продадат на аналогични цени без съпътстващите хотелски услуги.
Сградата
Хотелиерските компании имат умерено влияние върху общия обем на сградата. От една страна, те не биха изключили съществуващи обекти, стига да са добре позиционирани на пазара, и в този случай ще бъдат в заварено положение. От друга, в много случаи поради високата стойност на имота или желанието за максимална възвръщаемост обемите на сградата вече са предопределени.
Обемът на сградата има известно значение по отношение на вида хотел, но също така е ограничен от пазара. Например високият клас хотели са успешни при определен мащаб, при който могат да бъдат оптимално ефективни, и биха предпочели обекти с 200 - 250 стаи пред по-малките. Много големите хотели - с над 400 стаи, обаче нямат съществено предимство при много конкурентен пазар като софийския през последните десет години. Те биха имали голяма тежест в развит пазар и особено при настаняването на големи групи посетители, за които малките обекти имат ограничен капацитет. В бюджетния клас 60 - 70 стаи могат да бъдат оптимални за един имот, поради което той е много подходящ за малки сгради и реконструкции, особено в историческия център.
Дори новите инвеститори в хотели обикновено са хора със значителни финансови възможности, управленски и жизнен опит. Те имат достъп до професионални проектанти и консултанти, така че вероятността от съществена грешка при създаването на идейния проект не е толкова голяма (стига строителството да не е започнало). Това обаче е последният момент, в който бъдещата сграда трябва да бъде представена на хотелските оператори (или на екипа, който ще управлява хотела), за да бъдат отразени техните съществени и специфични изисквания. Такива са наличието, размерът и местоположението на бална зала и конферентен център, технологията на заведенията за хранене и стаите, изискванията към входа, размера на лобито и височината на фоайето, разгънатата застроена площ на стая (РЗП/броя стаи) и използваемата площ на стая, необходимите паркинг, камериерски и офис помещения, както и обслужващите зони – централна кухня, перално, вход за зареждане и др.
В интерес на операторите е да имат повече обекти под управление и вероятно с някои от изискванията могат да направят компромис. Но при наличие на няколко конкурентни проекта цената на този компромис може да стане съществена и да ги насочи към друга локация. Наличието на удобства и допълнителни услуги, както и номиналният нетен размер и конфигурация на стаята варират широко според хотелския бранд и концепция (обикновено до 30 - 40 кв.м нетно за високия клас, но по-големи за хотелите за дългосрочно настаняване, в които се предвижда зона за хранене и понякога кухненско оборудване). Наличието на СПА център или втори ресторант не е задължително за икономичния клас или хотелите за дългосрочно настаняване.
Архитектурно-строителните изисквания към сградите обикновено са ясно формулирани в местното законодателство (и дори са детайлно разписани в България). Операторите обаче биха поставили собствени изисквания за конкретния бранд, които в дадени случаи може да ги надхвърлят. Holiday Inn в София например е категория пет звезди независимо от позиционирането на марката в глобален мащаб (среден клас, upper midscale). Не трябва да се пренебрегват изискванията за сигурност и безопасност, тъй като хотелите предоставят услуги и съответно носят отговорност към трети страни, а и в тях се намира ценно оборудване. Затова се обръща особено внимание на защитата от бедствия и пожари и безопасността на гостите при престоя им – например неосветени стълбища, хлъзгави настилки в бани и общи части и др.
Брандинг, дизайн, декор, оборудване
Брандингът, интериорният дизайн, декорацията и оборудването почти винаги са в абсолютната власт на оператора или франчайзодателя. Някои атрибути на бранда като означения или маркетинг материали са поначало определени. Хотелиерските компании също така прилагат единни стандарти за обзавеждането и оборудването на сградите. Много често те директно налагат конкретни марки и доставчици, включително за детайли като врати, осветителни тела, легла и матраци, настилки, както и за оборудването на ресторантите или конферентния център.
Понякога те може да се окажат по-скъпи от стандартното за пазара или конкурентни обекти. Инвеститорите следва да проучат възможностите за директни покупки от веригата и до каква степен могат да се възползват от предлаганите отстъпки. Ако в хотела е предвиден СПА център, инвеститорът трябва да знае, че някои вериги ще го управляват пряко, други биха го преотдали на предпочитан партньор, а трети биха оставили грижата на собственика, но срещу задължението той да е отворен в предварително договорени работно време и обем на услуги. Наеми или концесиониране на определени обекти и дейности също са възможни – например казино, магазини за сувенири, офиси на туроператори, допълнителен ресторант или бар, съпътстващи дейности като пране и почистване.
Не на последно място веригите се различават по вида, обхвата и цената на услугите, свързани с откриването на нов хотел. Обичайно те начисляват такса за технически консултации, която е част от първоначалните разходи за ангажиране на оператора и следва да го компенсира за работата, свързана с прегледа на проекта, нанасянето на бележки и консултирането. Инвеститорът може да закупи и нематериално оборудване – например софтуер за работа с глобалната резервационна система. Друг вид такива разходи са услугите преди откриването и оборотният капитал. Разходите преди откриването са свързани с наемането и обучение на персонал за хотела, включително командировки на мениджъри на веригата, надзор на работите по инсталиране на оборудването, както и заплати на служителите за периода на обучение. Отделно трябва да се финансира зареждането на хотела с консумативи, както и потенциалните отрицателни парични потоци, докато започне работа.
При договаряне на условията с конкретен оператор той може да предостави индикация за типичния разход на стая на база подобни обекти в сходни пазари. Инвеститорът следва да поиска информация и да се запознае със стандарта, както и какво включва той, за да избегне евентуални двойни разходи за елементи като настилки в стаите или смяна на окачения таван. Разходите на стая варират в широки граници, като може да достигнат до €30 - 35 хиляди във високия клас и дори над 50 хиляди евро на стая за луксозен хотел. Те зависят от параметрите и пазарното позициониране на обекта, качеството на довършителните работи и обзавеждането, разнообразието и обема на предлагани удобства като конферентни зали, СПА и фитнес, бизнес център и др., както и върху колко стаи се разпределят тези общи инвестиционни разходи.
Управление и възнаграждения
Втората изключително важна област, в която операторите имат думата, е организацията на управлението на хотела. Трябва да се направи ясно разграничение между ангажимента по управление (с което е ангажиран операторът) и ангажимента за поддържане на бизнеса. Операторът е ангажиран само с управлението в полза, но и за сметка на собственика на обекта. Инвеститорът е отговорен за всички разходи, включително заплати, кредити, текуща поддръжка, обезпечаването на неотложни инвестиции и таксите към оператора. Всички тези разходи, включително местните данъци и такси, застраховките или отчисленията към фонд за обновяване на оборудването и обзавеждането на хотела, трябва да бъдат платени, преди инвеститорът да може да плати вноската по инвестиционния си кредит и да разпредели печалба. При франчайз модела таксите за ползване на бранда (роялти) и за услуги (абонаменти за софтуер, достъп до резервационна система, реклама и др.) са част от оперативните разходи на хотела.
Хотелиерските компании обикновено изискват пълен контрол върху управлението и сметките на хотела. Защитната клауза за необезпокояване (non-disturbance), освен че се прилага спрямо собственика, следва да бъде приложена и към трети лица (например кредитор или бъдещ купувач или съдружник), в случай че проектът попадне под техен контрол. В допълнение на неизчерпателно посочените еднократни разходи инвеститорите заплащат текущи възнаграждения и/или компенсации на собственика на бранда (франчайзодател или оператор). Повечето се определят като процент от приходите или като процент от печалбата на хотела и може да бъдат обобщени в две групи - базови и бонусни (или насърчителни).
Таксите за ползване на марката, приложими и при франчайз и при управление, включват обикновено роялти такса и базова такса, както и евентуалните такси за услуги (в зависимост от договореното). Разходите при франчайз обикновено варират между 1.5% и 3% от общите приходи на хотела. Докато роялти и базовата такса обикновено са процент от приходите, таксите за услуги може да бъдат начислявани и на база обем по фиксирана цена – например, цена на резервация през глобалната резервационна система или като компенсация, пътни разходи и престой за обучения на персонала или регулярни надзорни проверки на хотела от франчайзодателя. Ако са процент от приходите, тези такси могат да бъдат процент от общите приходи или процент само от приходите от стаи.
При управлявани хотели базовата такса включва и такса за управление, която също обикновено е размер от общите приходи на обекта. Общо базовите разходи, свързани с оператора, варират между 3.5 и 5% от общите приходи на хотела. Тъй като тези възнаграждения мотивират операторите да се фокусират преди всичко върху приходите, през годините се е наложила и бонусното (incentive) възнаграждение върху печалбата. Обикновено то се определя като процент от оперативната печалба на хотела, коригирана с разходите за оператора, но преди разходите за данъци и такси върху имота, застраховки и отчисленията за капиталовия резерв. Нейният размер също се определя от пазара и бранда, като често размерът на бонуса зависи от ефективността на оператора, измерен чрез оперативния марж (отново преди фиксираните разходи и капиталовия резерв).
Тези договори може да варират в развитите пазари, като дадат приоритет на инвеститора или изплащането на инвестиционен кредит преди бонуса за оператора. В този случай бонусът се начислява като процент от дохода след обслужване на кредита и/или конкретна сума.
Как да изберем подходящ оператор
В реалността няма идеален оператор или бизнес модел. Това обаче не обезсмисля усилията и разходите по намирането на най-подходящия за конкретната сграда и пазар. За много инвеститори хотелът е втори, допълнителен бизнес или консервативна инвестиция в недвижим имот и поради това те не са длъжни да познават в детайли всеки хотелски бранд, неговата структура, подход към дейността или процедура на одобрение.
Всяка глобална компания, която влиза на нов пазар като българския, най-вероятно не го познава в дълбочина и има поне двустепенен процес на вземане на решение. Поради тези причини стандартно изискване към всяка апликация е да има приложено пазарно проучване, професионално описание на проекта и концепцията и обосновани прогнози за приходите. Това е разход, който обикновено се прави предварително от инвеститора в проекта.
Специализираните хотелски консултанти или международните консултанти по недвижими имоти с хотелска практика са лицата, които често могат да осигурят директен достъп до мениджърите "Експанзия" на международните вериги. Те могат да извършат проучването на пазара, да подготвят професионална презентация във форма и със задълбоченост, която да осигури вземането на проекта под внимание. Тяхната позиция и познаването на местния пазар им позволяват да комуникират и аргументират компетентно преговорите по ключови клаузи като териториална и времева ексклузивност на проекта за дадения бранд и постигането на гъвкави търговски условия за проекта.
Много важен аспект от работата на консултанта е поставянето на правилните въпроси на хотелските оператори по отношение на опита и позицията им в сходни пазари. Операторите, които са успешни в съседни страни или в страни, от които идват много туристи за съответния пазар, са предпочитани пред такива, които за пръв път влизат на европейския пазар, дори да са символ на лукса в Близкия изток или Източна Азия. Макар че инвеститорът обикновено е този, който се стреми да си осигури успешен бранд, той не трябва да забравя, че окончателната преценка е негова. Ако се окаже, че проектът не може да генерира достатъчно конкуренция сред операторите, следва да си зададе въпроса дали хотелът е най-доброто предназначение за съответния имот.
Ролята на консултанта е да спести време и така да осигури преимуществена позиция на дадения обект спрямо потенциална конкуренция, която може да се появи в динамичен пазар като настоящия. Дългосрочният ангажимент на консултанта улеснява и следващите ключови фази на проекта като осигуряването на финансиране на база обоснования с изследване за икономическа жизнеспособност бизнес план или постигането на оптимална цена при последваща продажба или преговори с нови инвеститори в обекта.
Cushman & Wakefield Forton е консултантска компания за недвижими имоти със значителен опит на българския хотелски пазар. С подкрепата на хотелската практика на Cushman & Wakefield нашите клиенти получават необходимите им съвети и десетилетията ни опит в туристическата индустрия. Компанията е работила по множество оценки, изследвания за приложимост и диагностичен бизнес анализ на хотелски имоти в София, морските и ски курортите.
